Mehr Zuversicht, mehr Warnsignale
Die erwartete Sommer-Volatilität ist bislang weitgehend ausgeblieben. Auch die mit Spannung erwarteten Wahlen im Herbst haben die Anleger bisher kaum aus der Ruhe gebracht. Stattdessen steigen sowohl die Konjunkturzuversicht als auch das strategische Vertrauen in Aktien. Doch unter der Oberfläche mehren sich erste Warnsignale: Die Marktstruktur in den USA wird fragiler, die Kreditmärkte bestätigen die Stärke der Aktien nicht vollständig und der globale Zinsanstieg bleibt ein Belastungsfaktor. Der Herbst beginnt damit konstruktiv – aber keineswegs sorgenfrei.

Strategische Einschätzung (September 2026)
In die Strategie fließen mittelfristige Indikatoren ein, deren Veränderungen einen Prognosezeitraum von 6-9 Monaten abdecken. Wir betrachten hierbei die Ebenen Makro (Konjunktur), Risikoradar, Saisonalität sowie Marktbreite / technische Faktoren.
Makro: Die globale Konjunktur bleibt im September auf Wachstumskurs. Der sentix Global Aggregate notiert mit 14,6 Punkten nahezu unverändert auf hohem Niveau. Auffällig ist jedoch eine zunehmende regionale Verschiebung: Während Euroland und Deutschland weiter an Fahrt gewinnen, lässt das Momentum in den USA nach.
Besonders bemerkenswert ist die Entwicklung in Euroland. Der sentix Konjunkturindex steigt zum fünften Mal in Folge und erreicht mit 5,1 Punkten den höchsten Stand seit Februar 2022. Dabei verbessern sich sowohl Lage als auch Erwartungen. Der Lageindex steigt auf -3,3 Punkte und nähert sich damit der neutralen Zone, während die Erwartungen mit 13,8 Punkten auf ein weiterhin solides Aufschwungsszenario hindeuten.
Deutschland, lange das konjunkturelle Schlusslicht, trägt nun selbst zu dieser Verbesserung bei. Der Gesamtindex steigt kräftig, getragen vor allem von einer deutlichen Verbesserung der Lagebeurteilung. Auch die Erwartungen ziehen weiter an. Bemerkenswert ist dabei, dass die anstehenden Landtagswahlen bislang kaum Verunsicherung auslösen. Die Anleger scheinen politische Risiken aktuell deutlich geringer zu gewichten als die Verbesserung der wirtschaftlichen Perspektiven.
CHART 1: sentix Konjunkturindex Deutschland – Lage und Erwartungen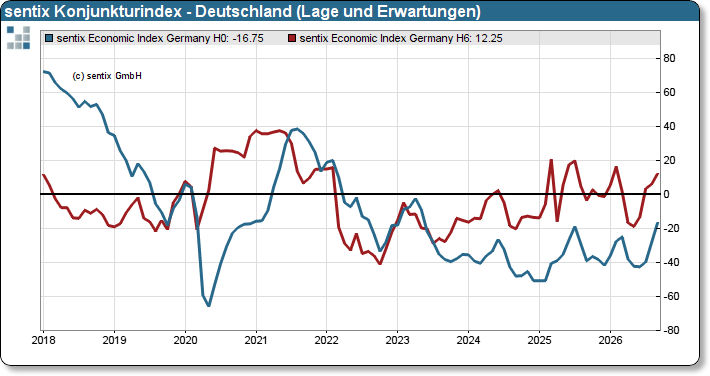
Die Entwicklung hat inzwischen auch klare Kapitalmarktimplikationen. Der Makro-Report leitet für deutsche Aktien eine positive Indikation ab. Gerade mittelgroße Unternehmen könnten von der konjunkturellen Aufhellung profitieren, während auch der DAX zunehmend Unterstützung von der realwirtschaftlichen Seite erhält.
In den USA ergibt sich ein weniger überzeugendes Bild. Die Lage bleibt mit 27,8 Punkten robust, die Erwartungen fallen jedoch auf nur noch 1,8 Punkte zurück. Damit stellt sich zunehmend die Frage, wie nachhaltig ein Aufschwung sein kann, der stark von KI-Investitionen und Halbleitern getragen wird. Noch funktioniert dieses Modell, doch der Abstand zwischen Aktienmarkt und Konjunkturdynamik bleibt groß.
Hinzu kommt, dass der enorme Finanzierungsbedarf von Staat und Unternehmen die Kapitalmärkte belastet. Gerade die Investitionen rund um Künstliche Intelligenz verschlingen gewaltige Summen. Damit entsteht eine interessante Konstellation: Konjunkturell ließen sich in den USA eigentlich eher sinkende Langfristzinsen begründen, der hohe Finanzierungsbedarf und die weiterhin hartnäckigen Inflationsrisiken wirken jedoch in die entgegengesetzte Richtung.
„Die Konjunktur in Euroland verbessert sich – aber der Preis dafür könnte ein länger anhaltender Zinsgegenwind sein.“
Denn die Kehrseite des besseren Wachstums bleibt der Rentenmarkt. Die Inflationserwartungen steigen weiter, gleichzeitig rechnen die Anleger mit einer restriktiveren Geldpolitik. Hinzu kommt eine expansive Fiskalpolitik, die den Finanzierungsbedarf der Staaten hoch hält. Der konjunkturelle Aufschwung entlastet den Bondmarkt damit keineswegs – im Gegenteil: Er verstärkt teilweise sogar den Zinsdruck.
Auch an den Kreditmärkten nehmen die Spannungen zu. Der Makro-Report weist ausdrücklich auf erste ernstzunehmende Warnsignale hin. Besonders relevant ist dabei die zunehmende Divergenz zwischen der Stärke des US-Aktienmarktes und dem Verhalten der Kreditmärkte. Solche Abweichungen sind noch kein unmittelbares Umkehrsignal, sie verdienen im Herbst aber erhöhte Aufmerksamkeit.
Im Währungsbereich gewinnt der Euro weiter an Unterstützung. Die relative Konjunkturdynamik hat sich in den vergangenen Monaten deutlich zugunsten Eurolands verschoben. Damit erscheint die EUR-USD-Bewegung seit Jahresbeginn zunehmend als Konsolidierung innerhalb eines größeren Aufwärtstrends.
Bei Gold nimmt der Makro-Gegenwind dagegen langsam ab. Die Inflationsrisiken bleiben zwar hoch, gleichzeitig ist die Erwartung weiter steigender Leitzinsen weniger dominant als noch zuvor. Für eine klare makroökonomische Trendwende reicht dies zwar noch nicht, doch das Umfeld ist deutlich freundlicher geworden.
Aktuelle Konjunkturindex: Deutschland nimmt Fahrt auf
Im sentix Risikoradar zeigt sich für Aktien ein weitgehend neutrales Gesamtbild. Trotz neuer Rekordstände bleibt das Sentiment beim DAX erstaunlich unaufgeregt. Das ist grundsätzlich positiv, denn von Euphorie kann keine Rede sein. Gleichzeitig entstehen erste moderate Risiken aus der Markttechnik und der zunehmenden Positionierung professioneller Anleger.
Besonders die technische Überdehnung verdient Aufmerksamkeit. Die Kurse haben sich zunehmend von ihren mittelfristigen Trends entfernt. Noch ist das kein ausgeprägtes Risikosignal, aber die Kombination aus Rekordständen, steigender Positionierung und nachlassender Marktbreite erhöht die Sensitivität gegenüber Enttäuschungen.
Bei Gold hat sich die Risikolage deutlicher verschoben. Die Rallye der letzten Wochen ist inzwischen sowohl im Sentiment als auch in den Portfolien der Anleger angekommen. Das legt eine Konsolidierung nahe. Allerdings bleibt die Gesamtrisikolage moderat und deutlich weniger kritisch als zu früheren Extrempunkten.
Unter saisonalen Gesichtspunkten ist die Situation besonders interessant. Die typische Sommerkorrektur ist bislang weitgehend ausgeblieben. Gerade deshalb sollte man das Thema noch nicht abhaken. Historisch bleiben September und Oktober anfällig für nachholende Schwächephasen. Auch das typische VIX-Muster spricht dafür, dass die erwartete Volatilität lediglich verspätet auftreten könnte.
Die Korrelationsanalysen liefern ebenfalls einen Warnhinweis. Vergleichsjahre mit einem ähnlich stabilen Verlauf seit Juni zeigen teilweise eine verspätete Sommerkorrektur, deren dynamischste Phase im Oktober liegt. Die berühmten Vergleichsjahre 1929 und 1987 sollte man dabei nicht überinterpretieren – sie erinnern aber daran, dass ruhige Sommer nicht zwingend ruhige Herbste nach sich ziehen.
Bei Edelmetallen ist das saisonale Bild differenziert. Silber bleibt bis zum Jahresende grundsätzlich gut unterstützt und weist im September einen besonders günstigen saisonalen Impuls auf. Platin ist nach seiner außergewöhnlichen Stärke dagegen anfälliger für eine Zwischenkorrektur.
Taktische Signale
Über das Sentiment und den Strategischen Bias erhalten wir kurzfristige Signale für die Märkte. Diese decken einen Prognosezeitraum von 6-12 Wochen ab und werden modellorientiert bewertet.
Bei Aktien ist das taktische Bild derzeit ungewöhnlich spannungsreich. Kurzfristig bleiben viele Anleger zurückhaltend, während das strategische Grundvertrauen weiter steigt. Diese Kombination ist grundsätzlich konstruktiv. Vor allem bei deutschen Aktien erreicht der Strategische Bias inzwischen sehr hohe Niveaus. Auffällig ist, dass diese Verbesserung stark von institutionellen Anlegern getragen wird.
Auch die anstehenden Wahlen werden von den Anlegern bislang nicht als Belastungsfaktor wahrgenommen. Im Gegenteil: Gerade bei deutschen Aktien steigt das mittelfristige Grundvertrauen trotz der politischen Termine weiter. Statistisch ist eine solche Bias-Entwicklung positiv zu werten.
Bei US-Aktien ist die Lage komplexer. Nur rund 20% der Anleger zeigen sich kurzfristig bullisch. Normalerweise ist eine derart niedrige Bullenquote konträr positiv zu interpretieren. Gleichzeitig steigt der Strategische Bias, sodass sich auch der Time-Differential-Index der Kaufzone nähert. Von der reinen Sentimentstatistik her ist das also eher konstruktiv.
CHART 2: Time-Differential-Index US-Aktien (sentix Sentiment minus Strategischer Bias US-Aktien)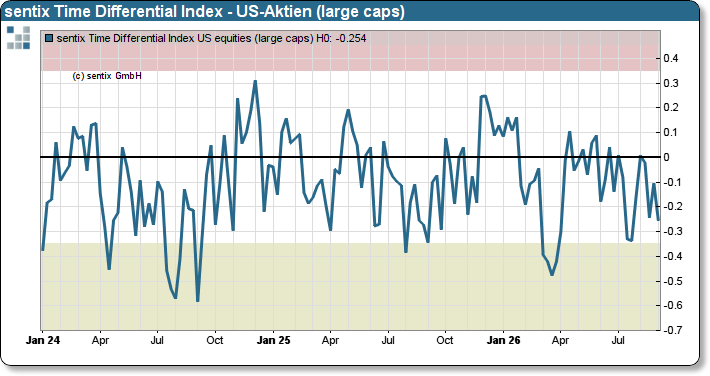
Doch genau hier liegt der entscheidende Warnhinweis für den Herbst. Parallel zum konstruktiven Sentimentbild treten negative Divergenzen auf. Die Stimmung bestätigt die neuen Kursstände nicht mehr vollständig und auch markttechnisch verschlechtert sich die Struktur. Hinzu kommt die Divergenz zwischen US-Aktien- und Kreditmarkt. Diese Signale widersprechen der positiven Sentimentstatistik und sollten deshalb nicht ignoriert werden.
„Das Grundvertrauen bleibt hoch – aber die Marktstruktur beginnt Fragen zu stellen.“
Noch entsteht daraus kein klares taktisches Verkaufssignal. Die Kombination aus schwächerer Marktbreite, negativen technischen Divergenzen, einem nicht bestätigenden Kreditmarkt und saisonal schwieriger Herbstphase ist jedoch ein Warncluster, das wir in den kommenden Wochen besonders aufmerksam beobachten werden.
Bei Euroland-Bonds entstehen kurzfristig erstmals wieder Chancen. Das Sentiment ist so negativ, dass die statistische Analyse auf eine mögliche Gegenbewegung hindeutet. Das steht allerdings im klaren Gegensatz zum strukturellen Makrobild, welches unverändert gegen längere Laufzeiten spricht. Taktische Erholungen sind damit möglich, ohne dass daraus eine strategische Trendwende abgeleitet werden sollte.
Bei Gold bleibt das strategische Grundvertrauen hoch. Die Positionierung hat sich zwar bereits angepasst, liegt aber weiterhin unter dem Niveau, das der Strategische Bias nahelegen würde. Kurzfristig ist die Stimmung noch positiv genug, um weitere Konsolidierungswochen plausibel erscheinen zu lassen.
Noch konstruktiver ist das Bild bei Silber. Das strategische Grundvertrauen hat stark zugelegt, während die Positionierung der Anleger diesem Anstieg bislang kaum gefolgt ist. Die Anleger sind also positiv – haben diese Überzeugung aber bislang nur begrenzt umgesetzt. Zusammen mit dem saisonalen Rückenwind bleibt dies eine interessante Konstellation.
Im Währungsbereich hat sich der Yen nach langer Wartezeit endlich in die erwartete Richtung bewegt. Der zuvor aufgebaute Impuls zugunsten des Yen hat sich entfaltet. Nach dieser Bewegung haben wir einen Teil der entstandenen Gewinne realisiert. Das Thema bleibt grundsätzlich intakt, wird nun aber weniger offensiv gespielt.
Zusammenfassung
Die strategischen und taktischen Signale werden additiv berücksichtigt und ergeben die finale Positionierung, welche sich in den sentix-Fonds wiederfindet.
Das Gesamtbild für Aktien bleibt konstruktiver als noch im Frühjahr. Die Konjunktur in Euroland und insbesondere in Deutschland verbessert sich deutlich, während das strategische Anlegervertrauen hoch bleibt. Entsprechend halten wir an einer erhöhten Aktienpositionierung fest. Bei deutschen Aktien bleibt die Ausrichtung offensiv.
Gleichzeitig tragen wir der regionalen Verschiebung im Makrobild Rechnung. Während Euroland weiter an Dynamik gewinnt, flacht die US-Konjunktur ab. In den globalen Strategien wurde das US-Aktienexposure deshalb zuletzt etwas reduziert. Hinzu kommen die genannten technischen und kreditmarktseitigen Divergenzen, die im Herbst besonders genau beobachtet werden müssen.
Die Aktienausrichtung bleibt damit konstruktiv, aber kontrolliert. Die ausgebliebene Sommerkorrektur ist für uns kein Grund, die Risiken auszublenden. Vielmehr erhöht sie die Bedeutung der technischen Signale und der saisonalen Muster für September und Oktober.
Bei Bonds bleiben wir strategisch defensiv. Der globale Zinsanstieg, hohe Staatsverschuldung und der enorme Finanzierungsbedarf – unter anderem durch KI-Investitionen – sprechen weiterhin gegen größere Durationsrisiken. Im Mischfonds liegt der Fokus deshalb auf sehr kurzen Laufzeiten und geldmarktnahen Anlagen.
Bei Gold und Silber bleiben wir investiert. Trotz kurzfristig erhöhter Stimmungswerte ist das strategische Grundvertrauen hoch und insbesondere bei Silber noch nicht vollständig in der Positionierung angekommen. In den Multi-Asset-Strategien bleiben Edelmetalle deshalb ein wichtiger Baustein.
Im Währungsbereich haben wir die stärkere relative Makrodynamik Eurolands berücksichtigt und das US-Dollar-Exposure stärker abgesichert. Beim Yen wurde nach der lange erwarteten Aufwertung ein Teil der Gewinne realisiert.
Unterm Strich bleibt das Umfeld positiv genug, um investiert zu bleiben – aber nicht sauber genug, um sorglos zu werden. Die Konjunktur liefert Rückenwind, während Marktstruktur, Kreditmärkte und Saisonalität zunehmend Gegenfragen stellen. Genau diese Spannung dürfte den weiteren Herbst prägen.

Online Meetings
sentix veranstaltet in regelmäßigen Abständen Online Meetings. Die nächsten Termine werden hier veröffentlicht.
Newsletter
Registrieren Sie sich hier für einen unserer Newsletter:
Ihr Ansprechpartner
Manfred Hübner
Geschäftsführer
Tel. +49 (6021) 327 33-22
