Die Korrektur bereitet den Boden für die Jahresendrally
Nach den US-Zwischenwahlen und der beschleunigten Korrektur bei Technologieaktien mehren sich die Signale für eine freundliche Jahresendphase. Während sich die globale Konjunktur abkühlt, eröffnen eine nachlassende Inflationsdynamik und mögliche geopolitische Entspannung neue Perspektiven. Unsere sentix-Indikatoren liefern klare taktische Kaufsignale für Aktien, die wir in unseren Fondsstrategien durch eine deutliche Erhöhung der Investitionsquoten umgesetzt haben.

Strategie November 2026
Wachstumsdynamik lässt nach – die Zinsen könnten profitieren
Die Weltwirtschaft zeigt im November zunehmend Ermüdungserscheinungen. Nachdem sich die konjunkturelle Lagebeurteilung über den Sommer deutlich verbessert hatte, verlieren die Erwartungen inzwischen an Schwung. Wie unser aktueller sentix Konjunkturindex November 2026 zeigt, sinkt der globale Gesamtindex zum dritten Mal in Folge auf 12,7 Punkte. Die Lagebeurteilung bleibt mit 16,2 Punkten solide, die Erwartungen geben jedoch weiter nach.
Besonders deutlich zeigt sich dieser Stimmungswechsel in den USA. Nach den Zwischenwahlen vom 3. November fallen die Konjunkturerwartungen erstmals seit Juni wieder in den negativen Bereich. Die wirtschaftliche Lage wird mit 30,0 Punkten zwar weiterhin ausgesprochen positiv beurteilt, doch der Rückgang der Erwartungen um 3,5 Punkte deutet auf nachlassende Wachstumsimpulse hin. Die Anleger rechnen offenbar damit, dass die veränderten politischen Mehrheitsverhältnisse in Washington die wirtschaftspolitische Handlungsfähigkeit der Regierung einschränken könnten. Hinzu kommen die Belastungen durch das hohe Zinsniveau.
In Euroland bleibt eine nachhaltige wirtschaftliche Belebung unterdessen aus. Der sentix Gesamtindex verharrt mit 2,4 Punkten nahe der Stagnationslinie. Immerhin arbeitet sich Deutschland in kleinen Schritten aus seinem konjunkturellen Tief. Die Lagebeurteilung verbessert sich bereits zum fünften Mal in Folge und erreicht den höchsten Stand seit Mai 2023. Von einem dynamischen Aufschwung kann allerdings noch keine Rede sein.
Für die Kapitalmärkte dürfte diese Entwicklung eine interessante Konsequenz haben: Der nachlassende konjunkturelle Schwung reduziert den Druck auf die Kapitalmarktzinsen. Bereits im Oktober hatte sich das makroökonomische Umfeld für Anleihen verbessert. Die jüngsten sentix-Daten untermauern diese Entwicklung nun insbesondere für amerikanische Staatsanleihen.
Auch die Inflationswahrnehmung der Anleger hellt sich auf. Das sentix Themenbarometer signalisiert nachlassenden Preisdruck und eine geringere Wahrscheinlichkeit weiterer restriktiver Maßnahmen der Notenbanken. Unterstützend wirkt die Aussicht auf sinkende Ölpreise. Nachdem Rohöl über weite Teile des Jahres von geopolitischen Spannungen und einer außergewöhnlichen Preisentwicklung geprägt war, sprechen inzwischen sowohl unsere Makroindikatoren als auch die Anlegererwartungen für eine Korrektur.
Geopolitisch gibt es ebenfalls Anlass zu vorsichtiger Zuversicht. Die diplomatischen Kontakte zwischen Russland, der Ukraine und den USA eröffnen zumindest die Perspektive auf eine Entspannung des Ukrainekonflikts. Auch im Nahen Osten könnte ein nachlassender Ölpreis auf eine Verringerung der eingepreisten Risikoprämien hindeuten. Sollten sich diese Entwicklungen verstetigen, wäre dies nicht nur politisch erfreulich, sondern könnte über niedrigere Energiepreise und geringeren Inflationsdruck auch die Finanzmärkte entlasten.
Die Technologiekorrektur als Bereinigung
Der zweite wichtige Einflussfaktor für die Kapitalmärkte ist die Korrektur im amerikanischen Technologiesektor. Insbesondere die Halbleiteraktien haben seit dem Sommer einen ausgeprägten Bereinigungsprozess durchlaufen, der sich rund um die US-Zwischenwahlen nochmals beschleunigte.
Wir interpretieren diese Entwicklung zunehmend als Korrektur innerhalb eines weiterhin grundsätzlich intakten mittelfristigen Marktbildes. Die zuvor hohen Erwartungen an den KI- und Halbleitersektor haben einer deutlich vorsichtigeren Anlegerhaltung Platz gemacht. Das reduziert die Gefahr überzogener kurzfristiger Erwartungen und schafft die Grundlage für eine erneute Aufwärtsbewegung.
Die Entwicklung fällt zudem in eine saisonal günstige Marktphase. Historisch gehört das Halbjahr von Oktober bis April zu den stärkeren Perioden für Aktien. Unsere saisonalen Untersuchungen zeigen insbesondere für den DAX und den S&P 500 konstruktive Perspektiven. Auch der US-Wahlzyklus liefert grundsätzlich Unterstützung für die Zeit nach den Zwischenwahlen.
Das Jahr 2026 weist zwar einen ungewöhnlichen Verlauf gegenüber klassischen Zwischenwahljahren auf. Dennoch sprechen die bereits erfolgte Marktkorrektur, die vorsichtigere Anlegerpositionierung und die positive Saisonalität dafür, dass die Aktienmärkte in den verbleibenden Wochen des Jahres wieder an Dynamik gewinnen können.
Die Bereinigung der vergangenen Monate könnte damit den Ausgangspunkt für eine neue Aufwärtsbewegung bilden.
Unterschiedliche Chancen an den internationalen Märkten
Neben den amerikanischen und europäischen Aktienmärkten verdienen chinesische Aktien besondere Aufmerksamkeit. Hier haben die anhaltenden Kursverluste zu einer außergewöhnlich überverkauften Marktlage geführt. Unser sentix Risikoradar weist inzwischen einen Gesamtscore von +1,8 auf. Besonders der Overconfidence-Index mit einem Allzeittief von -11 Punkten verdeutlicht die ausgeprägte Selbstsicherheit des Bärenlagers.
Gleichzeitig liefern die konjunkturellen Daten aus Asien ex Japan positive Überraschungen. Die wirtschaftliche Entwicklung präsentiert sich damit besser, als es die Erwartungen der Anleger vermuten lassen. Zusammen mit dem ausgeprägten antizyklischen Potenzial ergibt sich für chinesische Aktien eine interessante mittelfristige Ausgangslage.
Weniger günstig präsentiert sich dagegen die makroökonomische Situation in Japan. Hier bestätigen die jüngsten Konjunkturdaten die bereits in den vergangenen Monaten erkennbaren Risiken. Die wirtschaftlichen Überraschungen fallen negativ aus und die Erwartungen könnten sich weiter abschwächen.
An den Rentenmärkten sehen wir vor allem bei US-Staatsanleihen verbesserte Perspektiven. Das nachlassende Wachstumsmomentum und eine Entspannung beim Inflationsthema sprechen für eine Fortsetzung der jüngsten Kurserholung. Auch europäische Staatsanleihen profitieren grundsätzlich von einem freundlicheren Zinsumfeld. Bei Unternehmensanleihen bleibt angesichts der ausgeweiteten Risikoaufschläge allerdings eine differenzierte Betrachtung der Bonitäten notwendig.
Taktische Einschätzung
Weniger Risiko in den Portfolios – neue Kaufkraft für Aktien
Die jüngsten sentix Sentimentdaten liefern die entscheidende Bestätigung für unsere konstruktive Aktienmarkteinschätzung. Bereits im Vorfeld der US-Zwischenwahlen hatten insbesondere institutionelle Anleger ihre Portfoliorisiken deutlich reduziert. Unser entsprechender Risikoindikator fiel auf den tiefsten Stand seit April 2026.
Gleichzeitig nahm die Skepsis im Technologiesektor deutlich zu. Die Stimmung für amerikanische Technologieaktien fiel auf -15 Prozentpunkte und der Strategische Bias näherte sich zunächst der Nulllinie. Die anschließenden Kursverluste haben die kurzfristige Skepsis nochmals verstärkt.
In der jüngsten Umfrage erreicht der Anteil kurzfristig bearish eingestellter Anleger bei amerikanischen Aktien 35 %. Historisch betrachtet ist dies eine interessante Konstellation. Unsere statistischen Untersuchungen zeigen, dass vergleichbare Stimmungslagen auf Sicht von mehr als vier Wochen häufig von steigenden Aktienkursen begleitet wurden.
Noch deutlicher ist das Signal im Technologiesektor. Dort liegt das Sentiment inzwischen bei nahezu -1,5 Standardabweichungen unter seinem historischen Mittelwert. In mehr als 70 % der vergleichbaren Fälle notierten die Kurse nach über sechs Wochen höher.
CHART 1 – sentix Sentiment US-Technologieaktien, Z-Score, und Nasdaq 100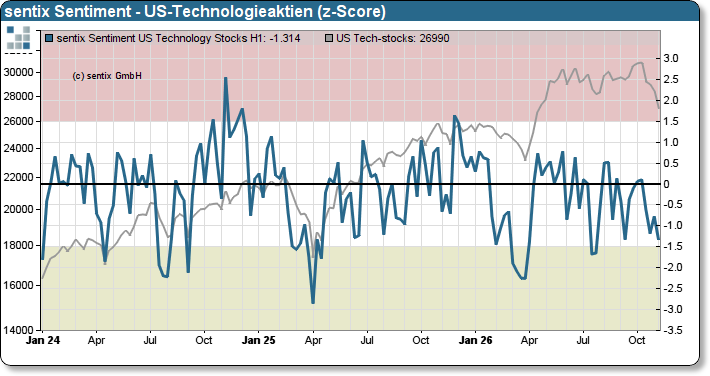
Quelle: sentix Weekly vom 8. November 2026
Bildunterschrift: Die beschleunigte Korrektur im Technologiesektor hat die Anlegerstimmung auf ein ausgeprägt skeptisches Niveau gedrückt. Vergleichbare Konstellationen boten historisch auf Sicht von mehr als sechs Wochen überwiegend positive Erholungsperspektiven.
Besonders wichtig erscheint uns dabei, dass das strategische Grundvertrauen der Anleger trotz der kurzfristigen Kursverluste erhalten geblieben ist. Die Investoren haben ihre Risiken reduziert, ohne ihre grundsätzliche positive Einschätzung für Aktien aufzugeben.
Für den deutschen Aktienmarkt präsentiert sich die Lage sogar noch konstruktiver. Nach den US-Zwischenwahlen ist der Strategische Bias institutioneller Anleger deutlich gestiegen. Da die kurzfristige Stimmung gleichzeitig nur wenig verändert wurde, fällt der Zeitdifferenzindex erneut in Richtung der antizyklischen Kaufzone. Auch hier zeigen historische Untersuchungen auf Sicht von mehr als sechs Wochen eine Erfolgsquote von rund 70 %.
Damit liefern die sentix-Indikatoren ein bemerkenswert einheitliches Bild: Die kurzfristige Verunsicherung schafft Kaufgelegenheiten, während das mittelfristige Grundvertrauen die Basis für eine Fortsetzung des übergeordneten Aufwärtstrends bildet.
Edelmetalle: Die Preisschwäche überrascht
Eine weniger erfreuliche Entwicklung erleben wir derzeit bei den Edelmetallen. Die anhaltende Preisschwäche von Gold und Silber überrascht uns angesichts unserer weiterhin robusten sentix-Datenlage.
Besonders auffällig ist die große Differenz zwischen kurzfristiger Stimmung und strategischem Grundvertrauen. Bei Gold fiel der sentix Zeitdifferenzindex Anfang November auf -52 Prozentpunkte und erreichte damit den tiefsten Stand seit September 2020. Bei Goldminenaktien wurde mit -56 Prozentpunkten sogar ein neues Allzeittief gemessen.
CHART 2 – sentix Zeitdifferenzindex Gold und Goldpreis in USD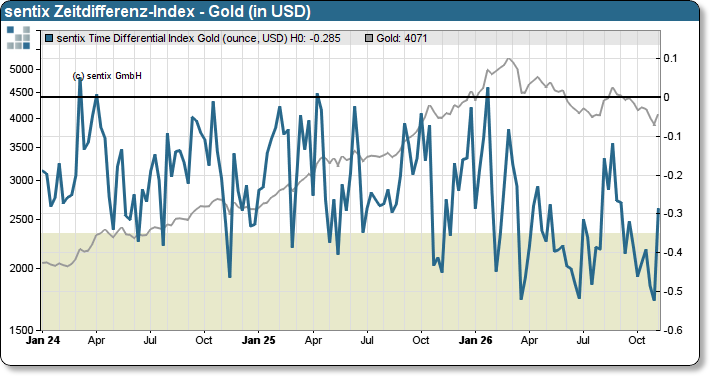
Quelle: sentix Weekly vom 1. November 2026, aktualisiert
Bildunterschrift: Die ausgeprägte kurzfristige Skepsis gegenüber Gold trifft auf ein weiterhin hohes strategisches Grundvertrauen. Der Zeitdifferenzindex signalisiert eine außergewöhnliche antizyklische Ausgangslage.
Trotz weiterer Kursverluste hat sich das mittelfristige Grundvertrauen für Gold und Silber zuletzt nochmals verbessert. Gleichzeitig ist der Abbau der Anlegerpositionierungen inzwischen deutlich vorangeschritten. Das reduziert die Risiken weiterer liquiditätsgetriebener Verkäufe und verbessert die Voraussetzungen für eine Stabilisierung.
Wir halten die antizyklischen Chancen deshalb weiterhin für überzeugend. Der jüngste Preisverlauf hat unsere Erwartungen bislang nicht bestätigt, die zugrunde liegenden Sentimentindikatoren sprechen jedoch unverändert für eine Erholung auf mittlere Sicht.
Anleihen und Währungen: Entspannung beim Inflationsdruck
Auch bei Bundesanleihen und US-Treasuries verbessert sich inzwischen der Strategische Bias der Anleger. Wesentlicher Treiber ist die veränderte Inflationswahrnehmung. Die Investoren rechnen mit nachlassendem Preisdruck und damit einer geringeren Wahrscheinlichkeit weiterer Zinsanhebungen.
Der Rentenmarkt könnte von dieser Entwicklung profitieren. Insbesondere bei amerikanischen Staatsanleihen sprechen sowohl das makroökonomische Umfeld als auch die gestiegene Kaufbereitschaft der Anleger für eine Fortsetzung der Erholung.
Am Devisenmarkt sehen wir weiterhin Chancen für den Euro. Die markttechnisch überverkaufte Situation und die defensivere Anlegerpositionierung stützen insbesondere EUR/USD. Auch die zuletzt deutlich rückläufige mittelfristige Wertwahrnehmung für den US-Dollar gegenüber dem japanischen Yen unterstreicht die veränderten Kräfteverhältnisse am Devisenmarkt.
Zusammenfassung und aktuelle Positionierung
Unsere strategische Einschätzung für die verbleibenden Wochen des Jahres ist konstruktiv. Die beschleunigte Korrektur im Technologiesektor hat zu einer deutlichen Bereinigung der Anlegerpositionierungen geführt. Gleichzeitig liefern die sentix Sentimentindikatoren zunehmend ausgeprägte Kaufsignale. In Verbindung mit der positiven Saisonalität erwarten wir eine freundliche Jahresendphase an den Aktienmärkten.
Wir haben diese Einschätzung in unseren Fondsstrategien konsequent umgesetzt und die Aktieninvestitionsquoten deutlich erhöht. Besonders deutsche und europäische Standardwerte stehen dabei im Mittelpunkt. Im sentix Fonds Aktien Deutschland wurde die Investitionsquote deshalb offensiver ausgerichtet. Auch die beiden globalen Risk-Return-Strategien haben ihre Aktienengagements erheblich ausgebaut.
Trotz unserer positiven Markterwartung halten wir an einem aktiven Risikomanagement fest. Die Aktienbestände werden weiterhin durch Put-Optionen abgesichert, um bei unerwarteten Marktrückschlägen die Verlustrisiken zu begrenzen.
Im Mischfonds bleibt die Rentenkomponente ein wichtiger Bestandteil der Diversifikation. Das günstigere makroökonomische Umfeld und die zunehmende Entspannung bei den Inflationserwartungen unterstützen unsere positive Einschätzung für Anleihen.
Bei Edelmetallen setzen wir angesichts der außergewöhnlichen antizyklischen Signale weiterhin auf eine Stabilisierung und anschließende Erholung. Die zuletzt enttäuschende Kursentwicklung steht aus unserer Sicht nicht im Einklang mit dem strategischen Grundvertrauen und der inzwischen reduzierten Anlegerpositionierung. Auch auf der Währungsseite bleibt eine defensive Ausrichtung gegenüber dem US-Dollar Bestandteil unserer Strategie.
Insgesamt sehen wir gute Voraussetzungen für einen positiven Jahresausklang. Die jüngste Marktkorrektur hat überzogene Erwartungen reduziert, die Portfolios der Anleger entlastet und neue Kaufkraft geschaffen. Die Kombination aus konstruktivem Sentiment, positiver Saisonalität und nachlassendem Zinsdruck spricht dafür, dass die Aktienmärkte ihre Aufwärtsbewegung bis zum Jahresende wieder aufnehmen können.
Wie sich unsere Fonds in diesem Umfeld positionieren und wie die Entwicklung im abgelaufenen Monat war, erfahren Sie je nach Fonds hier:


Online Meetings
sentix veranstaltet in regelmäßigen Abständen Online Meetings. Die nächsten Termine werden hier veröffentlicht.
Newsletter
Registrieren Sie sich hier für einen unserer Newsletter:
Ihr Ansprechpartner
Manfred Hübner
Geschäftsführer
Tel. +49 (6021) 327 33-22
