Strategie Oktober 2026
Widerstandsfähige Konjunktur trifft auf steigenden Zinsdruck
Die Weltwirtschaft präsentiert sich im Herbst 2026 bemerkenswert robust. Trotz anhaltender geopolitischer Spannungen, hoher Energiepreise und kräftig gestiegener Kapitalmarktzinsen verbessert sich die globale Konjunkturlage weiter. Wie unser aktueller sentix Konjunkturindex für Oktober 2026 zeigt, erreicht die globale Lagebeurteilung mit 16,8 Punkten den höchsten Stand seit Februar 2022. Vor allem die USA und die asiatischen Volkswirtschaften tragen diese positive Entwicklung. Gleichzeitig zeigen die rückläufigen Konjunkturerwartungen, dass die Belastungen durch das höhere Zinsniveau zunehmend wahrgenommen werden.
Besonders deutlich wird das Spannungsfeld in der Eurozone. Zwar setzt sich in Deutschland die konjunkturelle Stabilisierung fort, doch bleibt die wirtschaftliche Dynamik fragil. Die Erwartungen für Euroland geben im Oktober spürbar nach. Erstmals seit Längerem rückt dabei nicht die deutsche Wirtschaft in den Mittelpunkt der Sorgen, sondern Frankreich. Dort sind die Renditen zehnjähriger Staatsanleihen innerhalb eines Monats um rund 70 Basispunkte gestiegen. Die deutliche Ausweitung der Renditedifferenz gegenüber deutschen Bundesanleihen erinnert an die Spannungen während der europäischen Staatsschuldenkrise.
Die Entwicklung verdeutlicht, dass die Tragfähigkeit öffentlicher Verschuldung bei höheren Kapitalmarktzinsen wieder stärker hinterfragt wird. Gleichzeitig sind auch bei Unternehmensanleihen geringerer Bonität kräftige Zinsanstiege zu beobachten. Die Ausweitung der Risikoaufschläge im High-Yield-Segment ist dabei besonders beachtenswert, denn sie signalisiert, dass die gestiegenen Finanzierungskosten zunehmend auch die Risikowahrnehmung privater Schuldner beeinflussen.
Damit entsteht eine für die Finanzmärkte anspruchsvolle Konstellation: Eine verbesserte Konjunktur rechtfertigt grundsätzlich Zuversicht bei den Unternehmensgewinnen, während der gleichzeitige Anstieg der Finanzierungskosten und Diskontierungszinsen die Bewertungen von Risikoanlagen belastet.
Die entscheidende Frage lautet deshalb nicht mehr allein, ob die Konjunktur wächst, sondern wie viel Zinsanstieg sie verträgt.
CHART 1 – sentix Konjunkturerwartungen Euroland und Euroland-Zins 10 Jahre![sentix Konjunkturerwartungen Euroland und Euroland-Zins 10 Jahre]](/images/2026/10/2026-10-09_183215.jpg)
Gerade die amerikanische Volkswirtschaft beweist bislang eine erstaunliche Widerstandskraft. Die aktuelle Lagebeurteilung erreicht mit 30,3 Punkten den besten Wert seit Februar 2025. Allerdings lassen die Erwartungen auch hier an Dynamik nach. Gleichzeitig bewegen sich die Aktienmärkte weiterhin auf hohen Bewertungsniveaus. Die daraus entstehende Diskrepanz zwischen Kursentwicklung und konjunkturellem Momentum erhöht die Anfälligkeit für negative Überraschungen.
Die internationalen Notenbanken befinden sich ihrerseits in einem schwierigen Spannungsfeld. Einerseits bleibt die Inflationsbekämpfung eine wichtige Aufgabe, andererseits könnten steigende Finanzierungskosten die wirtschaftliche Entwicklung und zunehmend auch die Stabilität hoch verschuldeter Staaten beeinträchtigen. Eine rasche geldpolitische Entlastung ist deshalb keineswegs selbstverständlich.
Neue Chancen am Rentenmarkt
Interessanterweise verbessert sich gerade vor diesem Hintergrund das Chancenprofil für Staatsanleihen. Der aktuelle sentix Makro-Report signalisiert erstmals seit Monaten wieder ein günstigeres Umfeld für europäische und amerikanische Bonds. Der nachlassende Schwung der Konjunkturerwartungen bildet hierfür einen wesentlichen Treiber. Auch die etwas entspanntere Inflationswahrnehmung trägt zur Verbesserung bei.
Noch deutlicher fallen die Signale unseres sentix Risikoradars aus. Die kräftigen Kursverluste am Rentenmarkt haben zu ungewöhnlich ausgeprägten antizyklischen Chancenindikationen geführt. Besonders der Overconfidence-Index zeigt, dass die Anleger nach der langen Schwächephase inzwischen eine erhebliche Selbstsicherheit in ihrer negativen Markteinschätzung entwickelt haben. Vergleichbare Konstellationen waren zuletzt während des Rentenbärenmarktes 2022 zu beobachten.
Dabei müssen solche Signale nicht zwangsläufig eine nachhaltige Trendwende einleiten. Sie erhöhen aber die Wahrscheinlichkeit einer zumindest technischen Erholung. Unterstützend könnte eine nachlassende Inflationsdynamik wirken, etwa bei einer Entspannung der zuletzt stark gestiegenen Ölpreise. Auch eine Korrektur am Aktienmarkt könnte die relative Attraktivität sicherer Staatsanleihen wieder erhöhen.
Bei der Bewertung der Rentenmärkte erscheint jedoch eine Differenzierung notwendig. Während sich bei qualitativ hochwertigen Staatsanleihen aus makroökonomischer und antizyklischer Sicht Chancen herausbilden, dürften die fiskalischen Probleme einzelner Staaten und steigende Bonitätsrisiken bei schwächeren Unternehmensschuldnern weiterhin besondere Aufmerksamkeit erfordern.
Saisonalität und US-Wahlen als zusätzliche Einflussfaktoren
Für Aktien beginnt mit dem Oktober grundsätzlich eine günstigere Jahresphase. Historisch betrachtet weist insbesondere der Zeitraum von Oktober bis April eine deutlich bessere Wertentwicklung auf als das Sommerhalbjahr. Unsere saisonalen Analysen zeigen für deutsche und amerikanische Aktien sowie für chinesische Titel einen zunehmend konstruktiven Ausblick. Auch die zuletzt längere Konsolidierungsphase bei US-Technologieaktien könnte damit auf einen saisonal günstigeren Abschnitt treffen.
Allerdings ist die Saisonalität kein Freibrief für steigende Kurse. Der Oktober bleibt ein Übergangsmonat, in dem kurzfristige Rückschläge nicht ungewöhnlich sind. Zudem bestehen zwischen den einzelnen Aktiensegmenten deutliche Unterschiede. Während beispielsweise Technologie, Einzelhandel und Airlines saisonale Unterstützung erfahren, präsentieren sich die statistischen Perspektiven für Energie-, Immobilien- und Versorgerwerte weniger günstig.
Zusätzliche Unsicherheit entsteht durch die bevorstehenden amerikanischen Zwischenwahlen am 3. November. Der bisherige Marktverlauf des Jahres 2026 weicht in mehreren Bereichen deutlich von den historischen Mustern solcher Wahljahre ab. Damit fällt es schwerer, aus dem üblichen US-Wahlzyklus eindeutige Schlussfolgerungen abzuleiten. Angesichts der ohnehin erhöhten geopolitischen Spannungen dürfte das politische Geschehen für die Risikowahrnehmung der Anleger eine wichtige Rolle spielen.
Unter dem Strich bleibt die saisonale Perspektive für Aktien konstruktiv. Ob sie sich jedoch gegen die Belastungen durch steigende Zinsen durchsetzen kann, dürfte wesentlich darüber entscheiden, wie sich die Kapitalmärkte im weiteren Verlauf des vierten Quartals entwickeln.
Taktische Einschätzung
Grundvertrauen bei Aktien, erste Bodenbildungssignale bei Anleihen
Die aktuellen sentix Sentimentindikatoren zeichnen bei Aktien weiterhin ein vergleichsweise konstruktives Bild. Zwar führen steigende Zinsen und geopolitische Unsicherheiten zu einer zurückhaltenden kurzfristigen Stimmung, doch bleibt das strategische Grundvertrauen der Anleger intakt. Besonders bei amerikanischen Aktien ist diese Divergenz ausgeprägt. Die kurzfristige Skepsis steht einem weiterhin aufwärtsgerichteten Strategischen Bias gegenüber, was für eine grundsätzlich vorhandene Kaufbereitschaft spricht.
Ein ähnliches Bild ergibt sich bei deutschen Aktien. Auch hier bleibt der Strategische Bias positiv, während der Zeitdifferenzindex eine deutliche Diskrepanz zwischen kurzfristiger Stimmung und mittelfristiger Wertwahrnehmung signalisiert. Zusammen mit der bevorstehenden saisonalen Verbesserung liefert dies eine konstruktive taktische Ausgangslage. Andererseits sollte der gestiegene Optimismus privater Anleger nicht übersehen werden, zumal institutionelle Investoren zuletzt etwas vorsichtiger geworden sind.
Bei chinesischen Aktien zeigen sich weiterhin ausgeprägte antizyklische Chancen. Die anhaltende Kursschwäche hat zu einer ungewöhnlich hohen Selbstsicherheit im Bärenlager geführt. Gleichzeitig verbessert sich das mittelfristige Grundvertrauen. Eine solche Konstellation könnte in Verbindung mit der saisonalen Entwicklung zumindest für eine taktische Erholung sprechen.
Besonders interessant ist jedoch der Stimmungsumschwung am Rentenmarkt. Noch dominieren dort die Sorgen vor einer anhaltend restriktiven Notenbankpolitik und weiter steigenden Zinsen. Der extreme Pessimismus der vergangenen Wochen wird inzwischen aber von einer verbesserten relativen Wertwahrnehmung begleitet. Anleger beginnen offensichtlich, auf dem erreichten Renditeniveau wieder attraktiven Wert in Anleihen zu erkennen. Sowohl in Europa als auch in den USA zeigen sich erste Stabilisierungstendenzen beim Strategischen Bias.
CHART 2 – sentix Overconfidence-Index deutsche Staatsanleihen 7–10 Jahre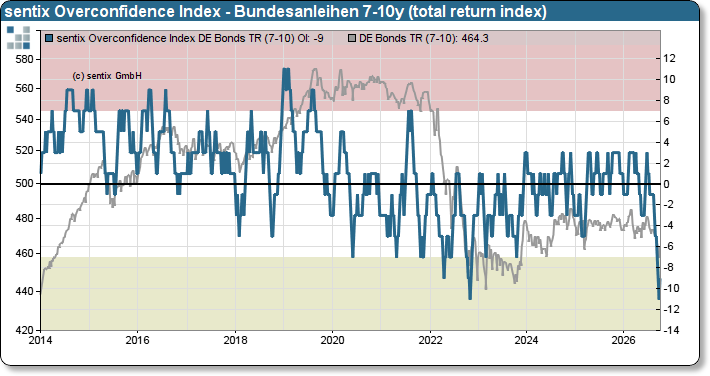
Damit könnte sich das Kräfteverhältnis zwischen Aktien und Anleihen allmählich verändern. Während das Vertrauen in Aktien bereits erheblich gefestigt ist, entsteht bei Bonds aus der ausgeprägten Skepsis heraus neues Erholungspotenzial.
Gerade dort, wo die Anleger kaum noch Zuversicht besitzen, könnten sich inzwischen wieder interessante Perspektiven eröffnen.
Auch die Edelmetalle bleiben trotz des Zinsanstiegs einen Blick wert. Zwar stellen höhere Zinsen grundsätzlich einen Belastungsfaktor dar, doch hat sich die kurzfristige Stimmung für Gold und Silber inzwischen deutlich normalisiert. Das mittelfristige Grundvertrauen bleibt dagegen erhalten. Diese Kombination verbessert die taktischen Voraussetzungen, wenngleich insbesondere Goldminenaktien im Oktober saisonal noch Gegenwind erfahren können.
Insgesamt zeigen die Sentimentindikatoren damit keine generelle Abkehr der Anleger von Risikoanlagen. Vielmehr könnte eine Phase beginnen, in der sich die relative Attraktivität einzelner Assetklassen verschiebt. Die konstruktiven Signale für Aktien stehen einem zunehmend interessanten Chancenprofil bei Anleihen gegenüber.
Zusammenfassung und aktuelle Positionierung
Die Kapitalmärkte befinden sich in einer anspruchsvollen Übergangsphase. Einerseits bleibt die globale Konjunktur widerstandsfähig und das strategische Grundvertrauen der Anleger in Aktien intakt. Andererseits führen steigende Kapitalmarktzinsen, fiskalische Spannungen und erhöhte geopolitische Unsicherheiten zu wachsenden Risiken. Die bevorstehende saisonal günstigere Phase für Aktien steht damit einem zunehmend herausfordernden Zinsumfeld gegenüber.
Unsere Fondsstrategien tragen dieser Gemengelage durch eine weiterhin grundsätzlich konstruktive Aktienausrichtung Rechnung. Gleichzeitig bleibt das aktive Risikomanagement von hoher Bedeutung. Insbesondere in den global ausgerichteten Strategien werden Aktienengagements durch entsprechende Absicherungen begleitet, um die Auswirkungen ausgeprägter Marktkorrekturen begrenzen zu können.
Am Rentenmarkt berücksichtigen wir die inzwischen deutlich verbesserten Chancenindikationen. Die extreme Anlegerstimmung und die ersten Stabilisierungssignale beim strategischen Grundvertrauen rechtfertigen eine vorsichtige Neubewertung der zuletzt stark unter Druck geratenen Anleihen. In unserer Mischfondsstrategie spiegelt sich dies in einem behutsamen Aufbau des Zinsänderungsrisikos und einer selektiven Berücksichtigung zusätzlicher Erholungspotenziale wider.
Edelmetalle bleiben ein wichtiger Bestandteil der diversifizierten Ausrichtung. Gleichzeitig berücksichtigen wir die Wechselkursrisiken, insbesondere gegenüber dem US-Dollar, durch eine entsprechend defensive Währungspositionierung.
Insgesamt halten wir an einem flexiblen, risikobewussten Investmentansatz fest, der sowohl die weiterhin vorhandenen Chancen an den Aktienmärkten als auch die neu entstehenden Perspektiven bei Rentenanlagen berücksichtigt.
Das vierte Quartal dürfte damit weniger von einer einfachen Fortschreibung bisheriger Trends geprägt sein als von der Frage, welche Märkte sich unter dem Einfluss steigender Zinsen und veränderter Anlegererwartungen neu behaupten können.
Wie sich unsere Fonds in diesem Umfeld positionieren und wie die Entwicklung im abgelaufenen Monat war, erfahren Sie je nach Fonds hier:


Newsletter
Registrieren Sie sich hier für einen unserer Newsletter:
Ihr Ansprechpartner
Manfred Hübner
Geschäftsführer
Tel. +49 (6021) 327 33-22
